月末对账的时候,经常有人拿着三个页面来问同一个问题:库存查询表上某个商品显示 3301,商品收发明细表按流水一笔笔加起来是 3311,商品收发汇总表的期末结存又是另一个值。三张表都叫库存报表,数字却对不上,最先被怀疑的往往是系统算错或者数据丢了。
在滁州、天长做金蝶云星辰实施的这些年,这类咨询几乎每个月都会遇到几回。真正排查下来,绝大多数情况是取数口径不同造成的:库存查询表给的是某个时点的结存快照,商品收发明细表给的是单据流水,商品收发汇总表给的是期初加上收发。口径不同,只要筛选条件有一点差别,结果就必然有差异。下面按数量差和成本差两类,把差异的来处和核对方法拆开讲。
核对之前要先建立坐标系,否则很容易拿两个不同维度的数字硬比。
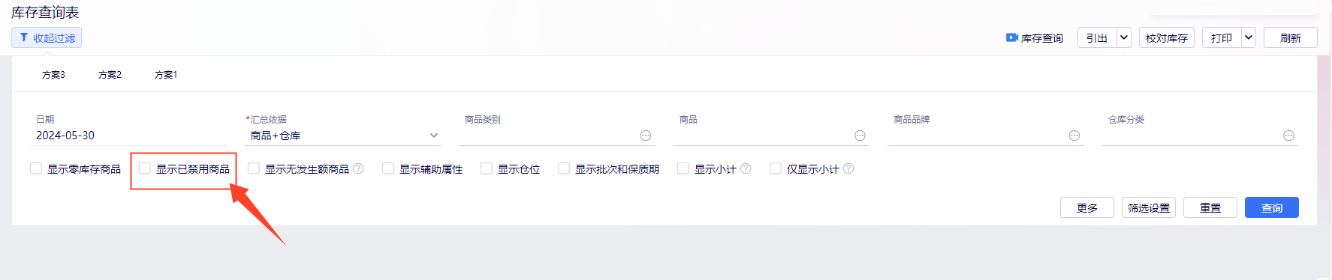
库存查询表默认不显示已禁用商品,而商品收发明细表与收发汇总表只要查到了单据,单据里出现过的商品都会被统计进来。用这两张表去核对全量库存,就会凭空多出几个品类。想让口径一致,做法很简单:三张表都把显示已禁用商品勾上,让统计范围对齐。
这一类差异最容易被忽略,因为它不在报表里,而在系统参数里。库存究竟在哪个环节变动,由仓存参数的库存更新方式决定:选了审核时更新,单据审核通过才加减即时库存;选了保存时更新,单据一保存就加减。
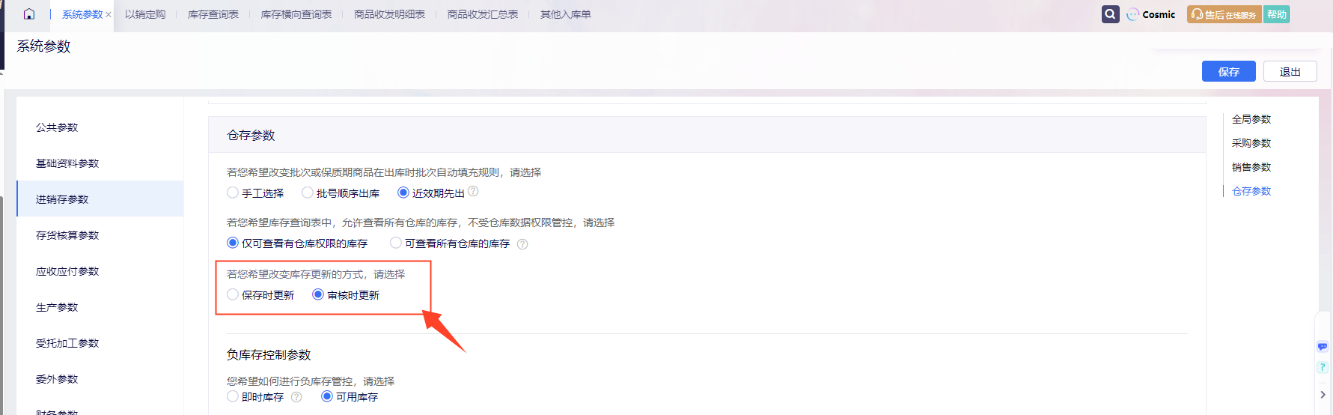
如果参数是审核时更新,却把收发明细表的审核状态筛成未审核,这些单据在库存查询表里还没体现,两边必然差一截;反过来参数是保存时更新、明细表只筛已审核,差异方向就相反。所以核对前先看一眼参数,再看报表筛选。
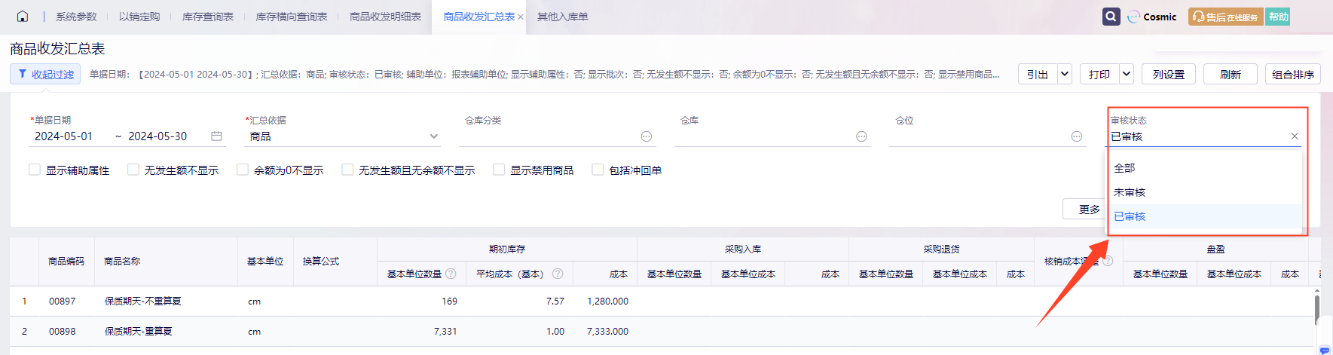
商品收发明细表第一行的期初库存,是商品维度的结余,指查询起始日之前的累计库存,本身不带仓库信息,所以仓库列是空的。这是设计如此,不是丢数据。想看某个仓库的期初与收发,在筛选条件里指定仓库,报表就会按该仓库重新取数。
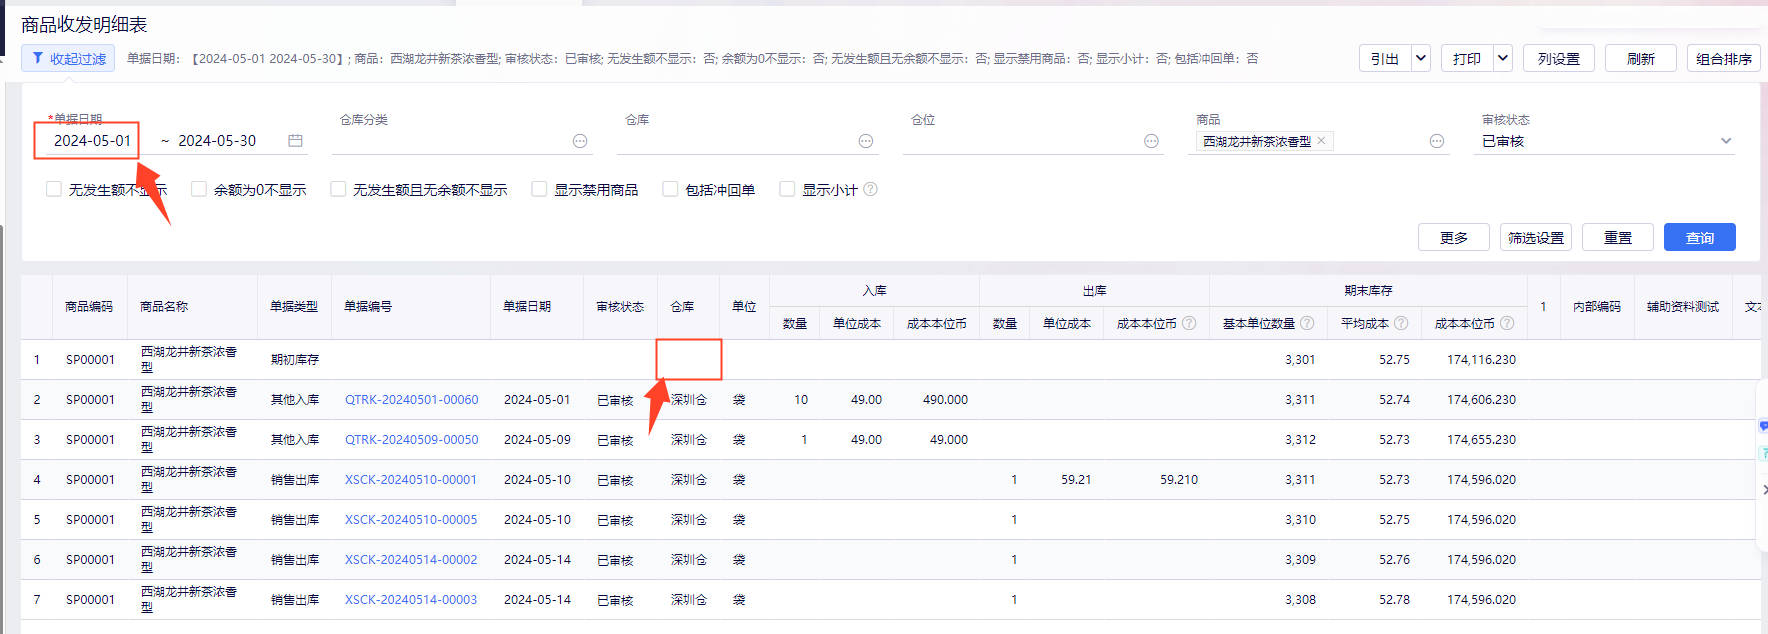
仓库明明设置了不允许负库存,期末总库存也是正数,明细表中间却有某几行期末结存是负数。这通常跟插单补录有关:后发生的业务为了赶单据日期,被改成更早的日期,按单据日期重排之后,某一时刻的累计结存就会短暂变成负数。此时要核的是单据日期与审核顺序是否一致,而不是去怀疑库存参数配错了。
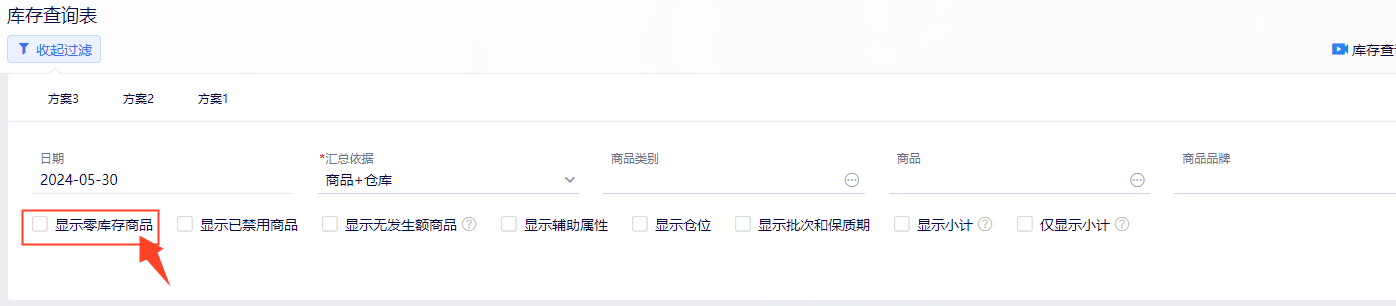
有些商品数量已经为 0,成本上还挂着余额,多见于出库成本核算尚未完成、或者做过成本调整。库存查询表默认隐藏零库存商品,这部分成本就被藏了起来,看起来像是成本少了。核对成本时把这个选项勾上。
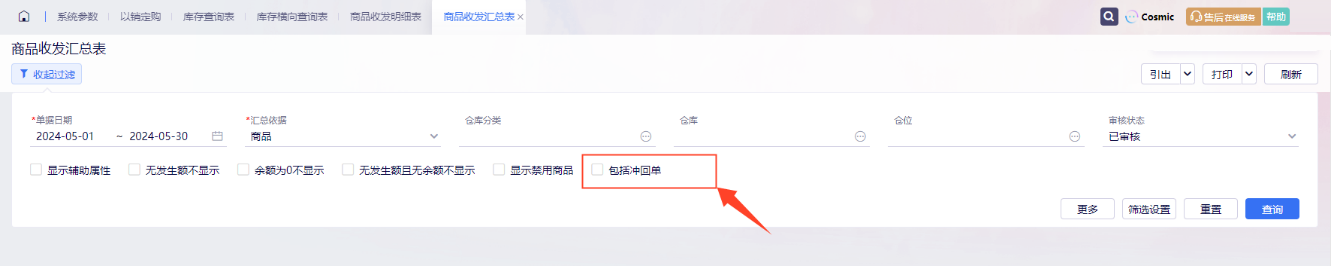
旗舰版存在冲回业务,收发汇总表不勾这个选项,期间的入库出库会漏掉冲回的那一部分,成本自然算不准。凡是旗舰版账套,核对成本前先把包括冲回单据勾上。
成本计算表上的单位成本,是按成本计算方法算出来之后乘以数量得到总成本,这个总成本反写到单据上成为出库成本;而商品收发明细表里的单位成本,是用出库成本除以数量倒算出来的。两边算法不同,单位成本出现小数级差异属正常。核对时按字段对应关系比,不要拿定义不同的字段硬对:单据上的单位成本对应明细表的单位成本,出库成本本位币对应成本本位币,出库成本核算得出的基本单位成本本位币对应明细表的基本单位成本。这三组对齐,成本口径就通了。
这是收发汇总表被质疑最多的一处。关键在于同一张表里有两套取数逻辑:期末结存栏按库存参数取数,表体的收发明细按你设置的过滤条件取数。两者范围不一致,加减关系自然不成立。
举个常见情形:账套是保存时更新,报表里审核状态只筛了已审核,期末结存却把未审核单据的收发也算了进去,于是期末大于期初加入库减出库。规避办法不复杂,审核状态选全部,让明细与结存的统计范围对齐,加减关系就恢复了。
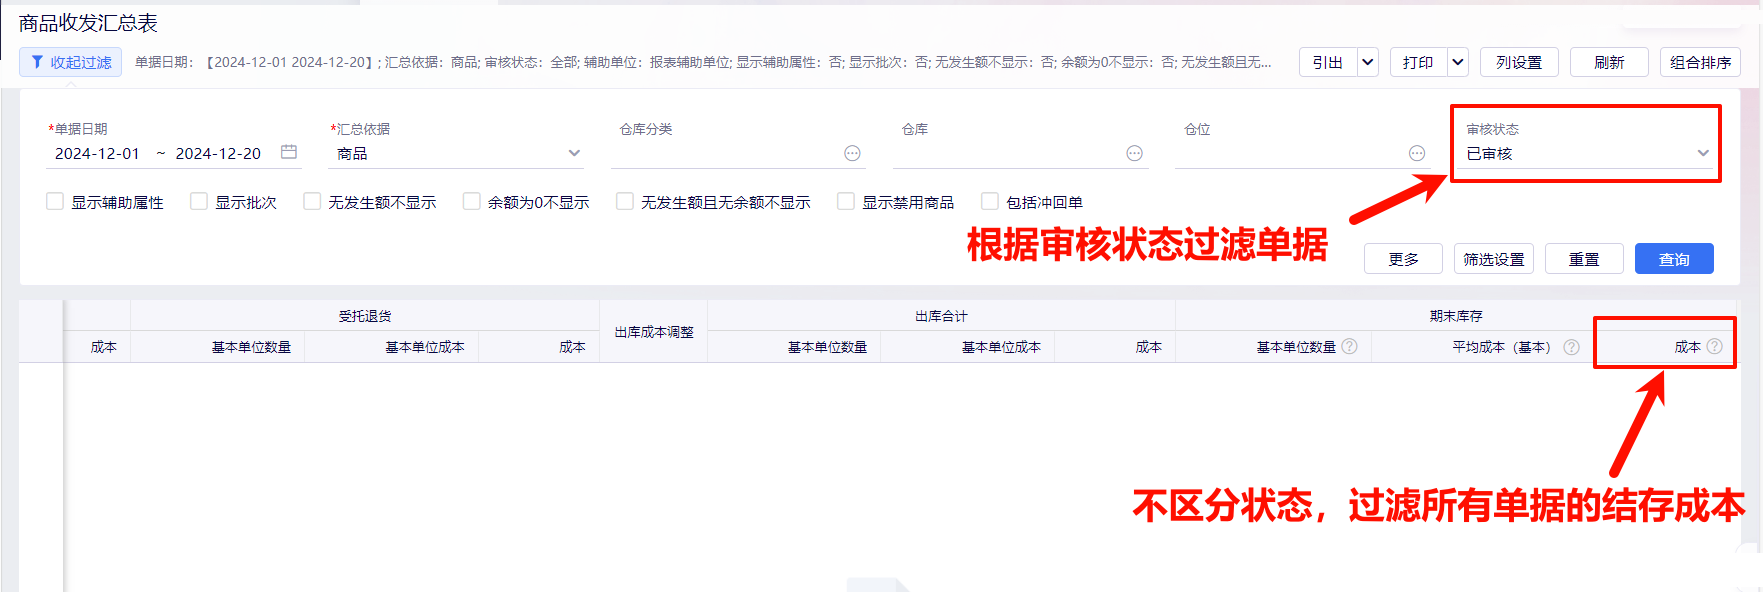
可以核数量,不能核成本。成本栏要等出库成本核算完成、成本反写到单据之后才有意义,核算前的成本差异不具参考价值。
这就跨出业务口径了,落在业务与财务的衔接上,通常与存货科目设置、单据是否生成凭证、期初余额是否同步有关,需要按凭证与科目单独去查,不在报表口径的范围内。
把三张表按同一区间引出成表格,用商品编码做主键比对一次,差异行会立刻浮出来,比在页面上翻页快得多。建议把核对常用的筛选条件在报表里存成方案,下个月直接调用,不用每次从头设置。
库存报表对不上,本质是口径没统一,而不是数据出错。把三张表的定位、库存参数、显示开关、审核状态这四件事按顺序过一遍,九成以上的差异都能当场解释清楚。滁州、天长不少企业在月末结账前会集中做一次库存核对,建议把核对用的筛选方案固定下来,写进内部操作说明,让每个月用的是同一套口径,比事后逐笔找差异省力得多。安徽地区做多仓、多单位业务的企业,尤其要注意汇总依据与计量单位的选择,单位不一致时的换算尾差,同样会表现为报表之间的数量与成本差异。
请填写您的需求,我们将尽快与您联系