【问题场景】
商贸、服务业日常经营中,除了客户货款、供应商采购款之外,还会发生很多"非经营性"收支——比如收取客户的包装物押金、向供应商支付的品牌使用费、员工借款、服务费、运费、杂费等。这些收支不直接对应采购或销售货物,但又必须入账。安徽宇辰软件(金蝶云星辰安徽核心服务商)将这类其他收入单/其他支出单的应用场景整理为三大业务模型,方便滁州金蝶、天长、合肥等各地市企业快速上手。
【业务模型一:与客户/供应商的非货款往来
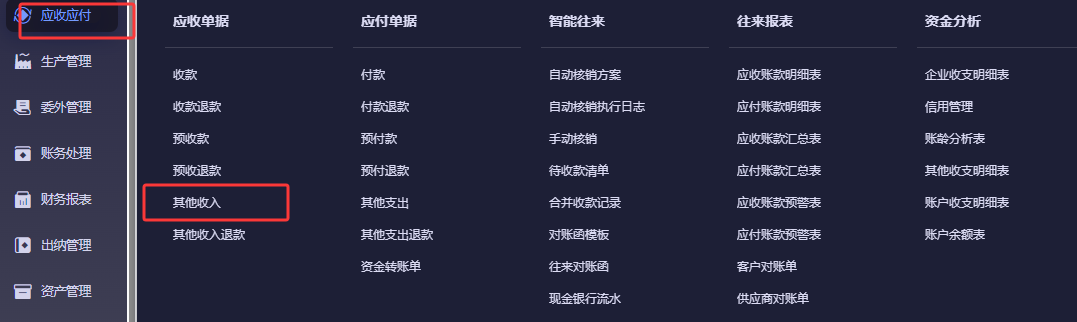
典型场景:①收取客户包装物押金;②向客户收取服务费、运费;③支付供应商品牌使用费、借款等。这些非货款性质的往来款,可通过「其他收入单」或「其他支出单」独立处理。点击【应收应付】→【其他收入】或【其他支出】:
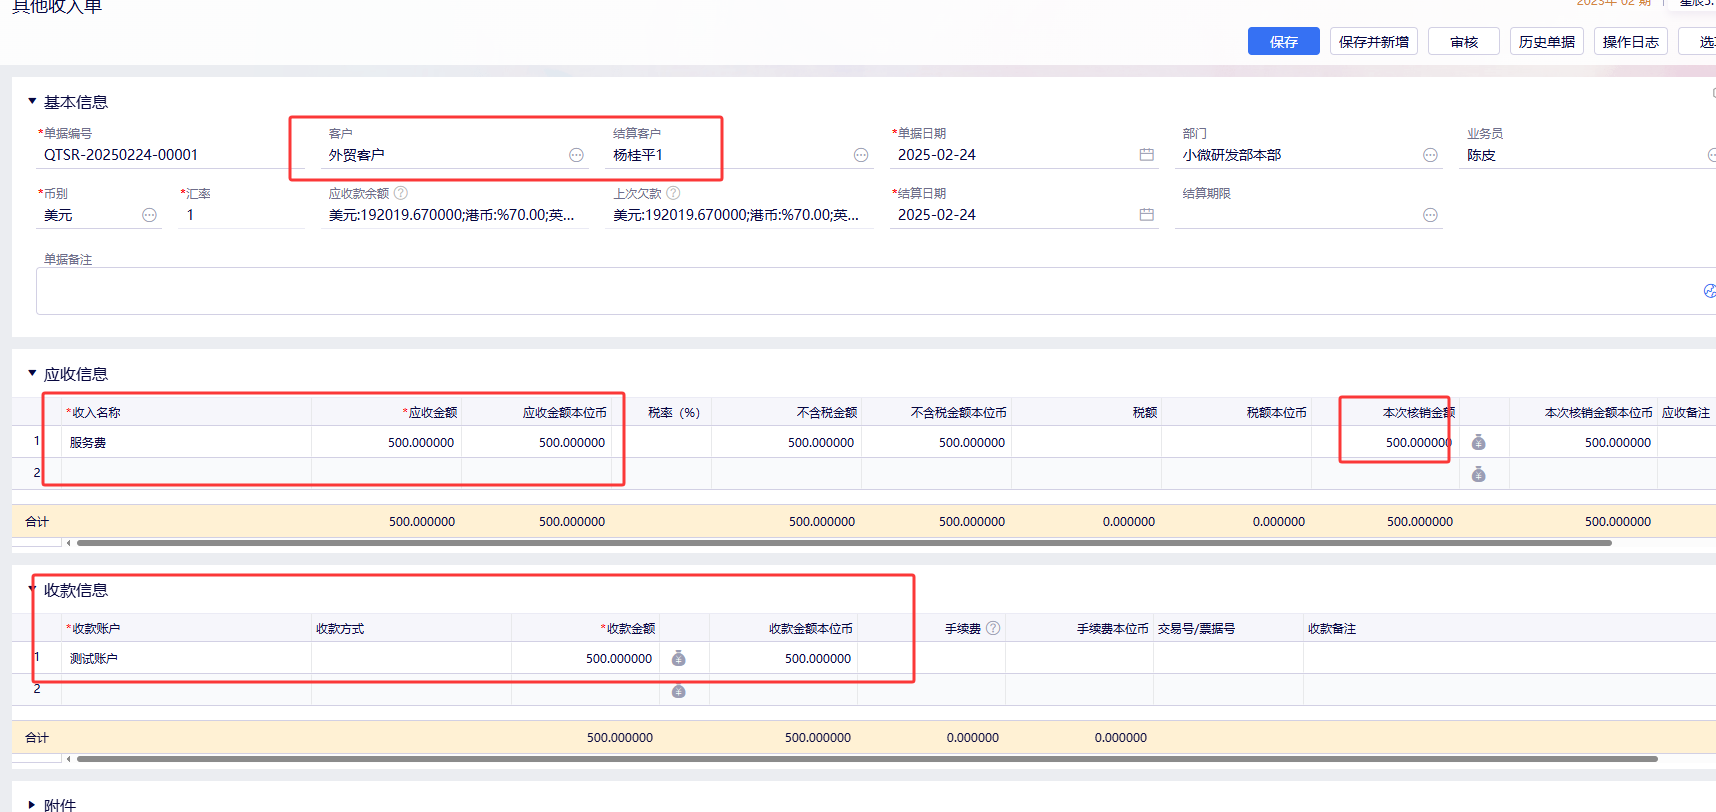
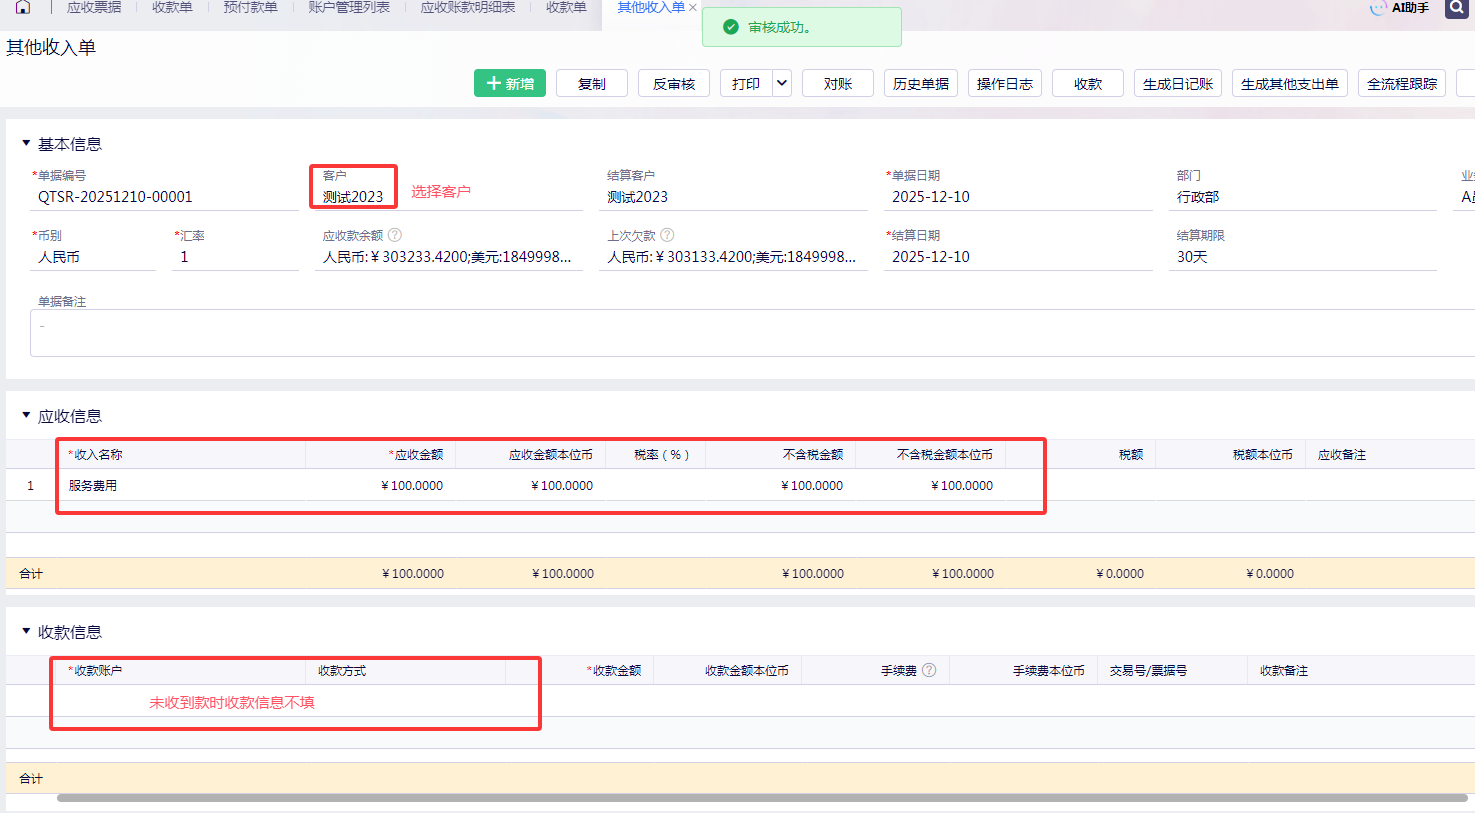
现收现付:录入客户/供应商信息 + 应收/应付金额 + 收款/付款账户及金额,保存审核即可。挂账:仅录入应收/应付信息,暂不录入收款/付款信息,后续实际收/付款时再做收款单或付款单核销。安徽皖东做批发的客户常用此方式处理押金的"挂账-退押"闭环。
业务模型二:仅需记录、不产生收付往来
典型场景:企业已实际支付的杂费(如银行手续费、办公费、零星报销),只需记录金额、费用种类,无需挂往来其他应付。录入其他支出单时,供应商信息留空,仅在「付款信息」记录实际付款的账户和金额即可,保存后该笔费用直接进入当期损益。
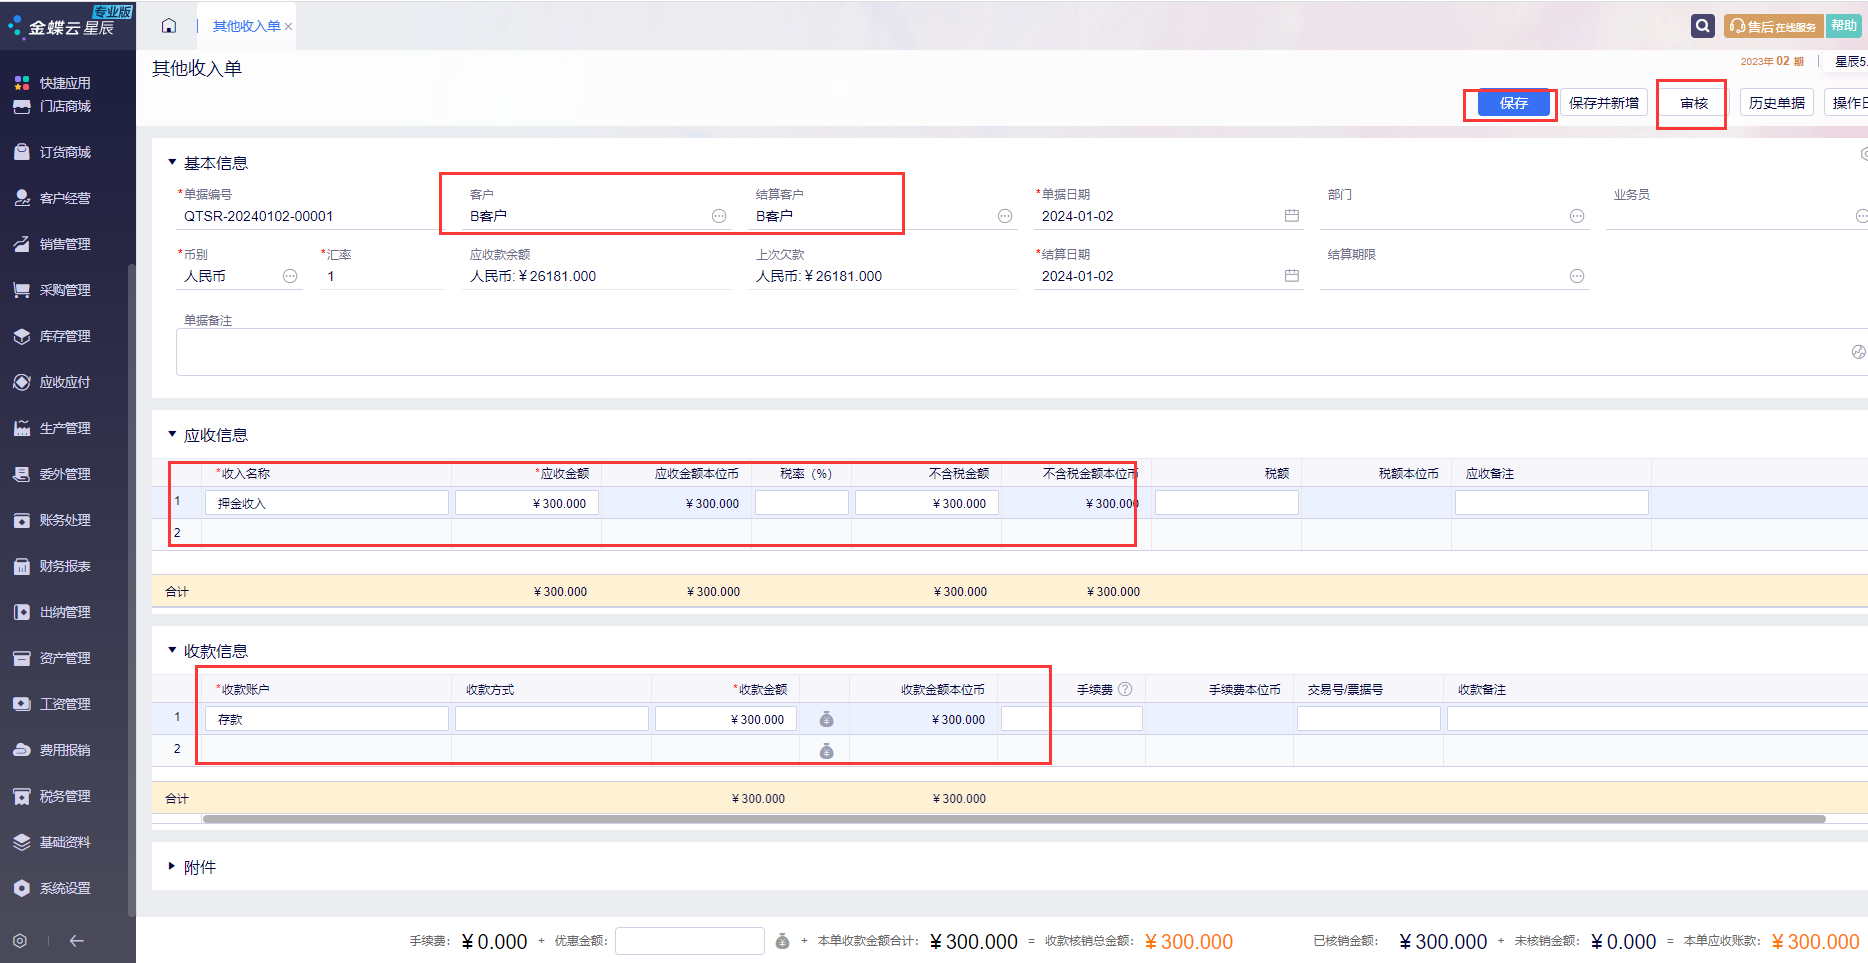
业务模型三:押金"先收后退"的完整闭环
典型场景:送货给客户同时收取包装物押金,待客户退包装物时再退还押金。操作流程:①录入一张「其他收入单」(押金收入)+ 一张「其他收入退款单」(押金应退)→ ②客户退包装物时,做「收款退款单」选择「其他收入退款单」作为源单退款核销。如押金与货款一起收取,可在「收款单」上选择关联对应的「其他收入单」进行收款处理。该闭环可避免押金的账外循环,对合肥、芜湖、宣城等安徽各地商贸企业尤其实用。
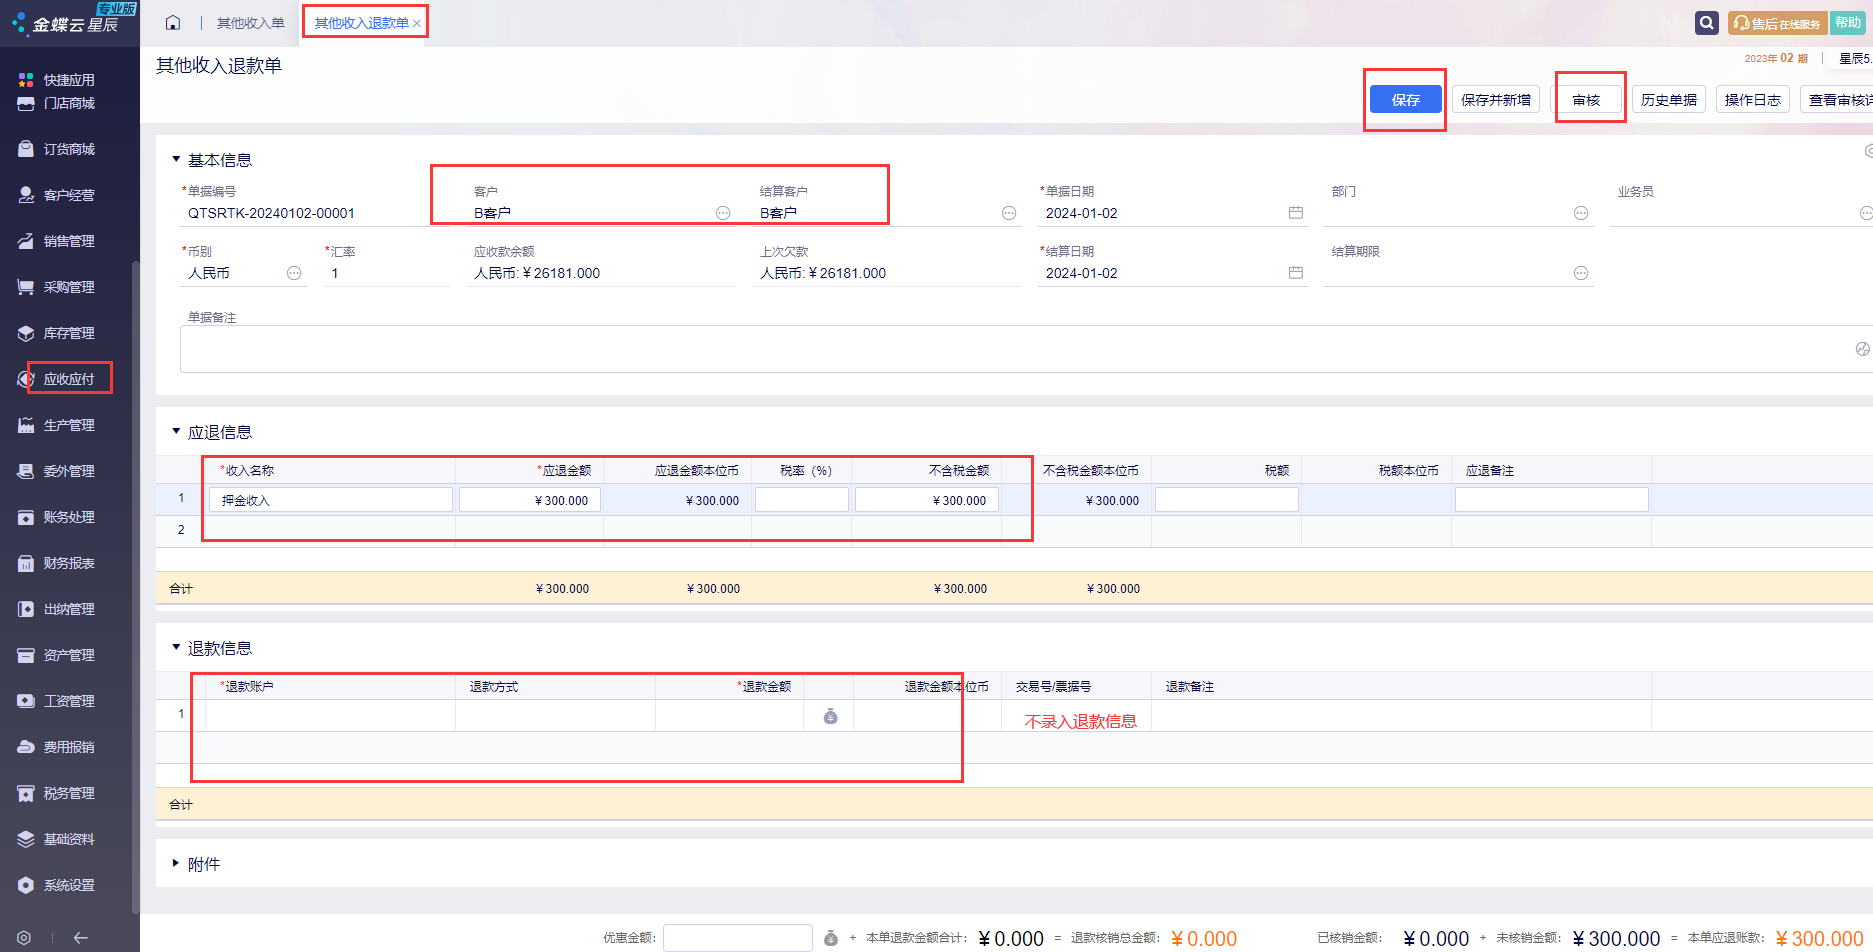
【注意事项】
1、除了上述举例以外,所有与采购或销售货物无关的费用或收入,都可以通过「其他支出单」或「其他收入单」记录。
2、其他收入单/其他支出单支持填负数(用于冲销、红字调整)。
3、如涉及采购或销售业务相关的运费等业务,请直接在采购或销售单据的「费用」字段录入,不要录入其他收入/其他支出单。
如需了解更多安徽企业(非滁州/天长本地也能远程服务)的其他收入/支出单据应用,可联系安徽宇辰软件技术工程师(电话 15855000501),我们将根据您的业务场景提供完整方案设计。
请填写您的需求,我们将尽快与您联系