安徽做建材、汽配的客户经常问:采购入库时除了货款,还有运费、搬运人工费、停车费,这些附加支出怎么录?会不会算到商品成本里?今天就结合天长某建材商的实际操作,把四种常见场景讲清楚。
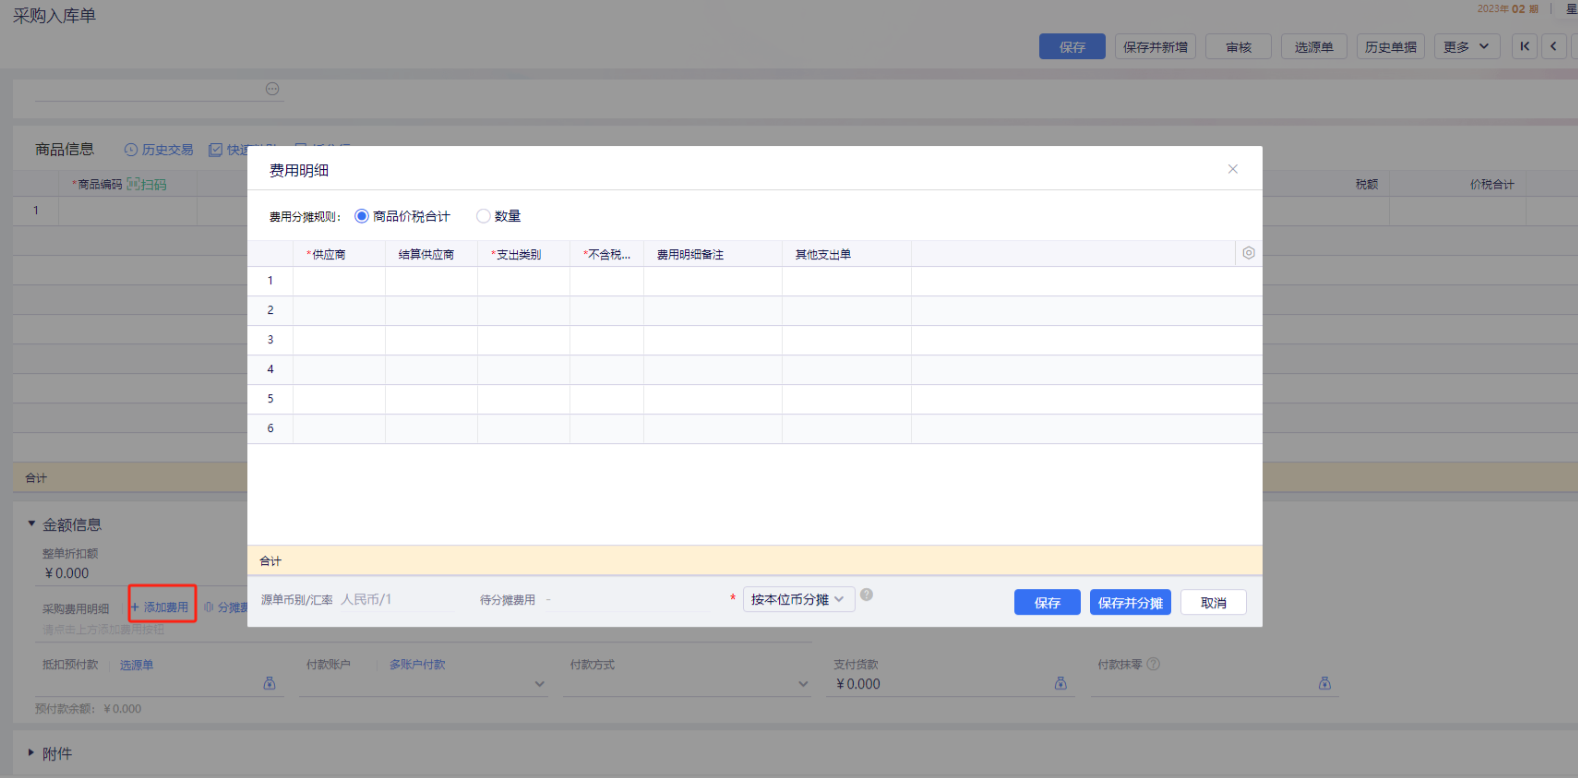
在【采购入库单】金额信息栏点开“采购费用”后面的“添加费用”按钮,弹出费用明细录入窗口。可以录入运费、搬运人工费、停车费等多种费用,每个费用单独填写供应商、支出类别、不含税金额、税率等。
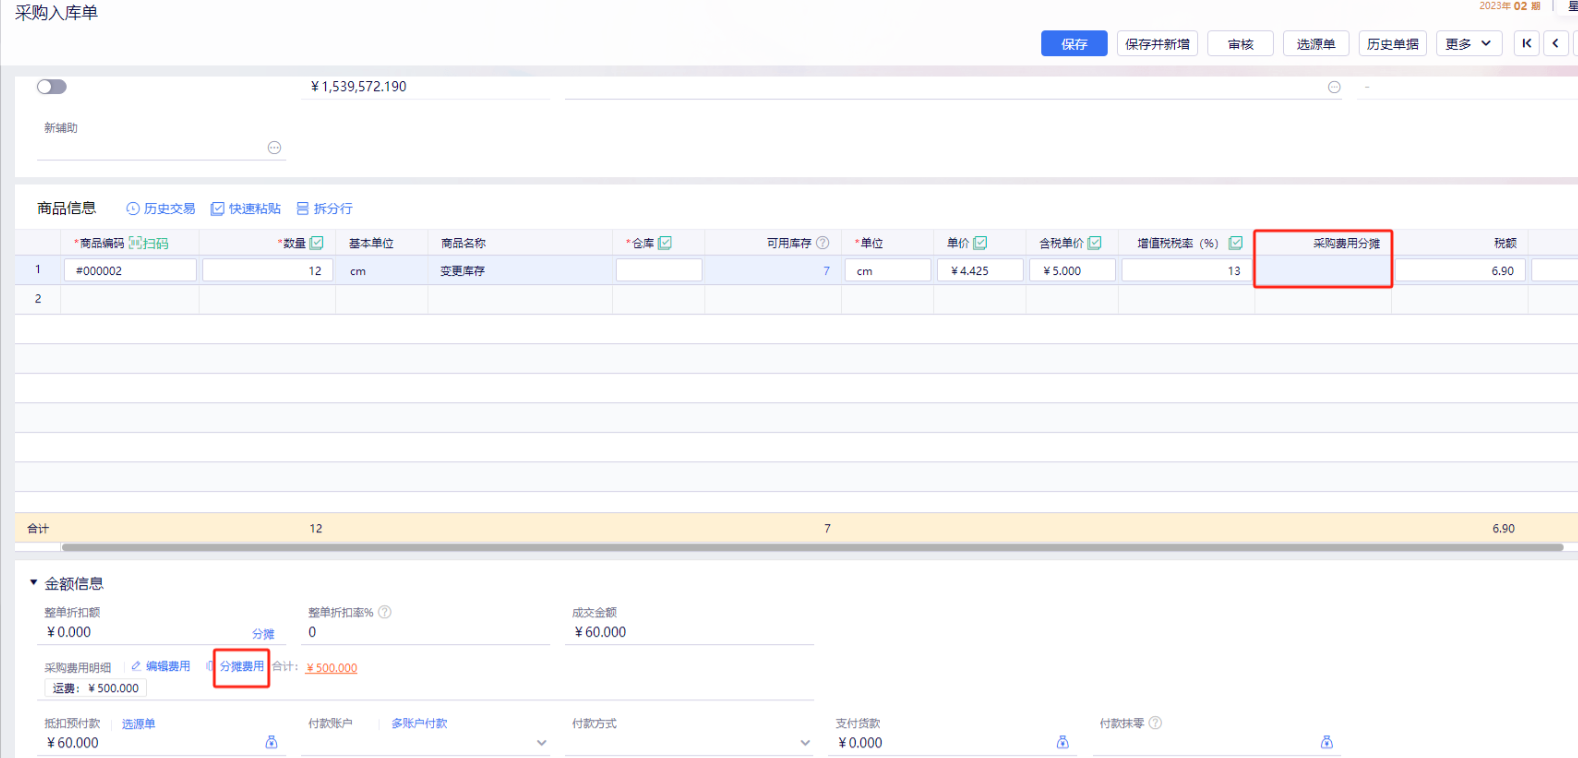
录入费用后有两种保存方式:
①仅点“保存”:费用记录保存但不分摊,采购入库成本不含这笔费用;
②点“保存并分摊”:费用按规则分摊到每条商品行,采购入库成本加上这笔费用。
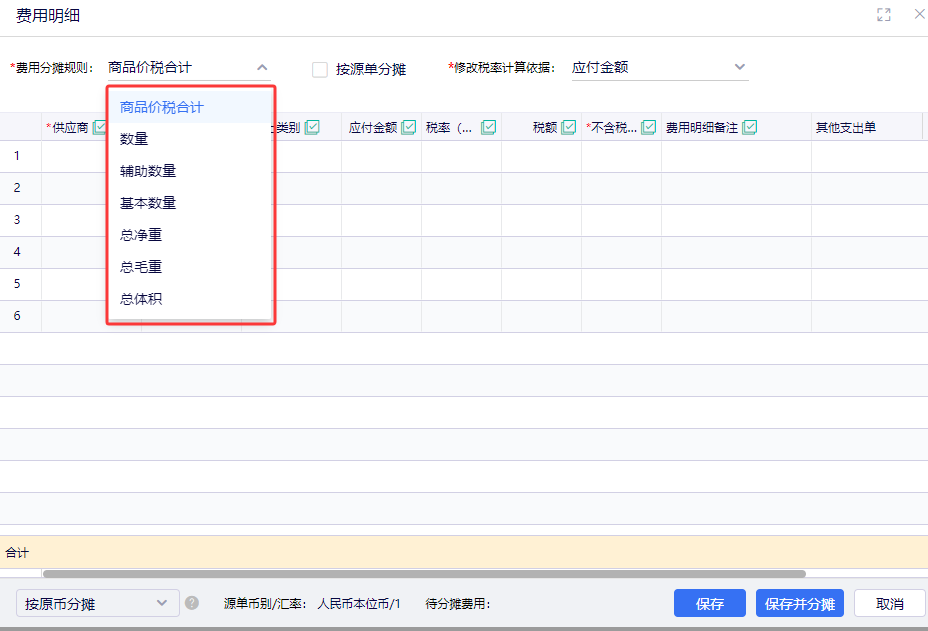
分摊规则可选项:商品价税合计、数量、辅助数量、基本数量、总净重、总毛重、总体积。计量单位差异大的(如件/斤混用),建议选“价税合计”分摊。
方案一:采购入库单审核后,系统自动将采购费用生成“其他应付单”,点击单据编号打开后填写支付金额即可;
方案二:多次费用合并支付,进入【应收应付→付款单】→选供应商→点“选源单”→勾选多笔其他应付单统一支付。
若需要修改已审核采购入库单的费用金额且不反审核,进入【系统设置】→【系统参数】→【进销存参数】→【采购参数】,勾选“允许修改采购费用(已审核采购类单据)”。
1、运费、人工费、停车费等支出类别在【基础资料→支出类别列表】维护,采购费用是否分摊影响后续生成的其他应付单对应财务凭证的科目取值。
2、滁州金蝶实施经验:客户最容易忽略的是“费用分摊规则”选择,建议根据主营商品的计量单位特征(重货按重量、轻货按金额)一次设定到位。
3、专业版采购入库成本 = 商品实际不含税金额 + 采购费用分摊;旗舰版采购入库成本 = 采购暂估入库成本 + 采购费用分摊,发票类型选择影响暂估成本计算。
请填写您的需求,我们将尽快与您联系