问题场景:货已出、票未开,销售收入怎么确认?
在金蝶云星辰的日常销售里,"先发货、后开票"是再常见不过的情形:客户急着要货,业务员先按预估价格开了一张销售出库单把货发走,但发票要等月底对账之后才开。这时出库单上的金额与最终开票金额往往对不上,直接确认收入就会出现账实不符。这就是典型的销售暂估业务,也是滁州金蝶、天长金蝶不少客户实操时容易卡住的一环。
原因分析:差异来自"出库在前、开票在后"
销售出库单证明的是存货减少,销售发票才是确认收入的依据,两张单据的时点天然分离。金蝶云星辰标准版与专业版的逻辑是"出库单直接确认收入",一旦出库金额是暂估的,后续就必须冲销重做;旗舰版则实现了单票分离,出库与开票各自独立,可以通过下推销售发票来修正金额。所以处理销售暂估,第一步要先确认自己用的是哪个版本。
方案一:标准版/专业版——先暂估出库,开票后退货重开
适用版本:金蝶云星辰标准版、专业版(产品本身不具备暂估功能)。
- 按暂估价格做销售出库单:客户下单时先按预估单价录入并审核出库,保证仓库账实一致,记为暂估出库。
- 发票开具后,用原出库单下推销售退货单:把暂估出库全额冲回,避免收入被重复确认。
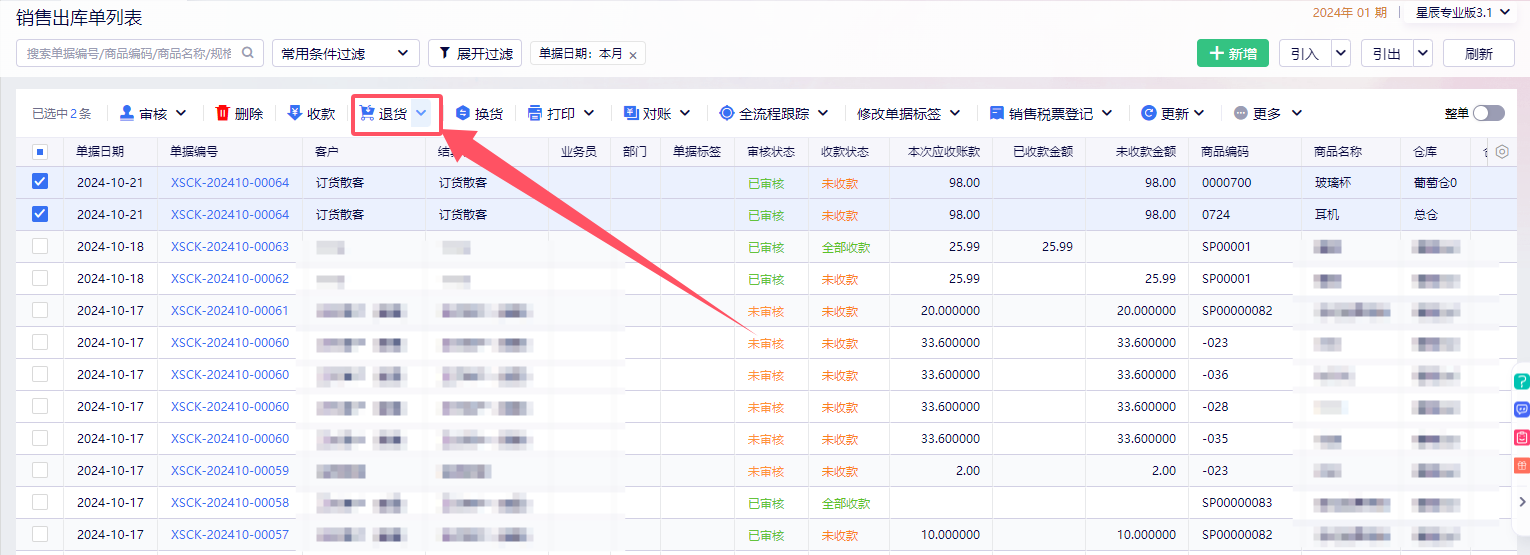
- 按发票金额重新做销售出库单:以最终开票的品名、数量、单价重新出库,此时确认的收入才与发票一致。
- 收款时一并核销:后期收到货款,做收款单时把暂估出库单、退货单、发票金额的出库单一起选为源单来核销,三张单在账面上自动对平。
方案二:旗舰版——单票分离,下推发票确认收入
适用版本:金蝶云星辰旗舰版(已实现单票分离)。
- 按暂估金额做销售出库单:先把实物流转完成,金额按暂估价格填列。
- 发票开具后,由销售出库单下推销售发票:让出库与开票之间建立关联,收入以发票为准。
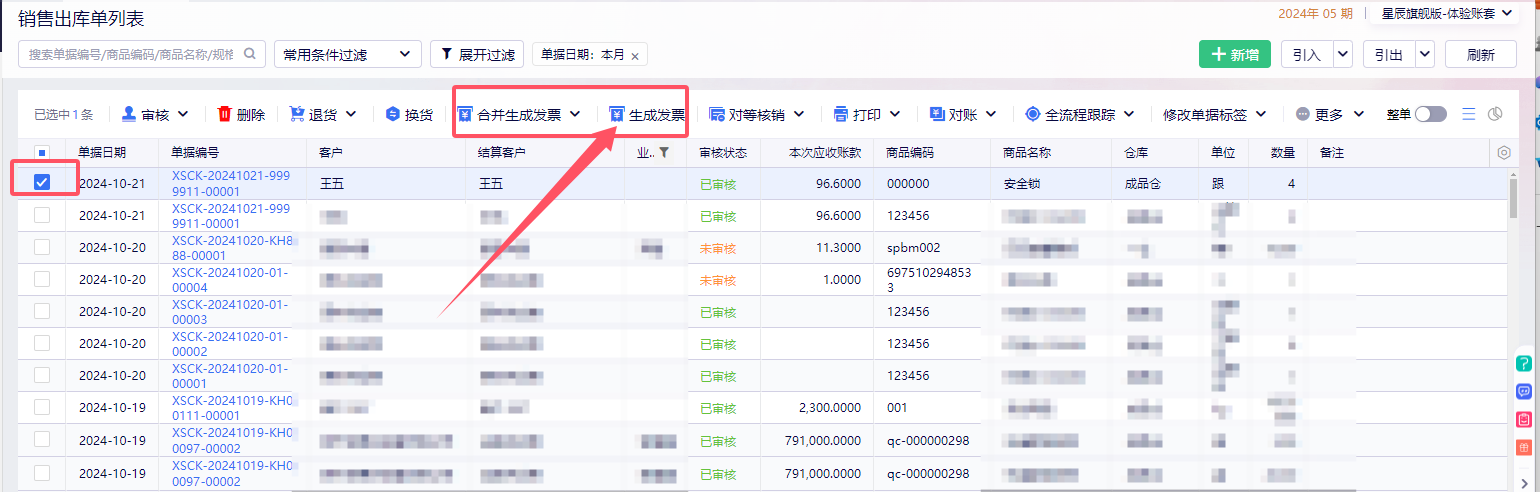
- 按发票金额修改销售发票并确认收入:差异直接在发票上体现,不需要再冲销出库单。
- 收款时选择销售发票为源单:做收款单时以销售发票为源单收款,形成业务闭环。
注意事项与账务处理要点
- 旗舰版销售发票会生成应收凭证,收款单可生成确认收入凭证;若实际收款金额与销售发票存在差异,可在收款单上做优惠金额处理,生成凭证时一般计入优惠相关科目(如财务费用—优惠),以此实现账务平衡。
- 旗舰版想查看某个客户的暂估金额,可到销售明细表过滤"开票状态"为未开票的销售出库单,就能列出全部尚未确认收入的暂估出库业务。
- 暂估与开票必须成对管理,建议每月末核对一次未开票出库单,避免跨期遗漏。安徽企业数字化转型推进过程中,把这类暂估—开票的衔接流程固化到系统里,比事后手工调账更省心。
以上两套做法基本覆盖了金蝶云星辰常见版本下的销售暂估处理思路。需要提醒的是,若企业同时存在采购暂估(货到票未到)的情形,要按采购侧流程另行处理,两者不要混用同一张单据。想结合自身账套梳理暂估流程的滁州金蝶用户,可交由安徽宇辰协助落地。