货物已经出库、发票还没开——在商贸和制造企业里,这是每个月都会遇上的一批业务。按会计准则,这部分成本要先挂在"发出商品"上,收入暂不确认、销售成本也不结转;等真正开票,才确认收入、同步结转成本。过去这一步多数企业靠 Excel 台账手工登记,出库单多、客户杂的时候,期末余额对不上是常态。金蝶云·星辰旗舰版在销售报表下新增了发出商品报表,把这件事搬回了系统里。
先把业务链条拆开看:货物实际出库时,成本从库存商品转入发出商品科目,此时既不确认销售收入,也不结转销售成本;待实际开具销售发票,才确认收入,并同步结转相应成本。两道门之间隔着的这段时间,就是发出商品的挂账期。
挂账期本身不可怕,可怕的是不知道挂了多久、挂了多少钱、压在哪几个商品上。开票节奏一乱,期末发出商品余额就会越滚越大,财务月底只能靠翻单据倒推,业务侧也说不清哪批货还没开票。
新报表放在"销售管理"的"销售报表"菜单里,拆成两张:发出商品汇总表按商品汇总,发出商品明细表按出库与结转的配对关系展开,两张表共用同一套查询条件。
查询以商品为维度,可以按商品、商品类别、商品品牌、商品标签、规格型号逐层过滤;页面上还有"无发生额不显示"的勾选项、审核状态选择,明细表多一个"显示小计"。这些看起来是细节,恰恰是第一次查询查不出数据的高频原因——勾了"无发生额不显示",而所选期间刚好没有发出或结转记录,页面就是空的。所以核对前先看查询条件,比怀疑功能没上线有效得多。
汇总表一行一个商品,横向是四组数据,每组都带数量和成本两列:期初余额、本期发出、本期结转、期末余额。它们之间是一条恒等式——期初余额加上本期发出,减去本期结转,等于期末余额。核对时先验这条式子,比逐张单据翻要快得多。
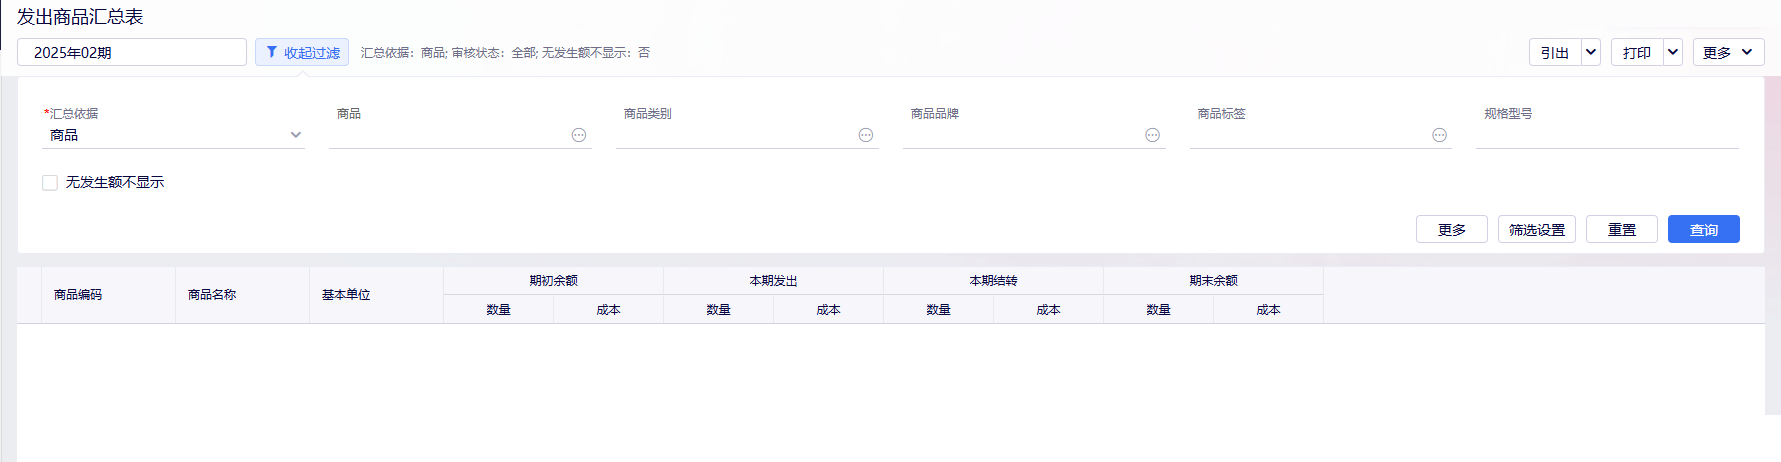
四组数据的口径要分清:期初余额是上一期间已出库未开票的结存成本;本期发出是本期出库但尚未开票的成本;本期结转是本期开票后转入销售成本的部分;期末余额是期末仍挂在发出商品上的成本。列的顺序本身就是成本流转的顺序,读表时顺着看,不容易把"发出"和"结转"记反。
对安徽做机械、建材、食品这类先发货后开票比例高的企业,这张表最有价值的地方不是总额,而是"哪个商品压着多少成本"。同一个客户连续几个月只发货不开票,汇总表上该商品的期末余额会持续堆高,这就是该去催票的信号。
汇总表给的是结论,明细表给的是证据。明细表的列更长:商品编码、商品名称、出库日期、出库单号、结转日期、结转单号、结转类型、凭证字号、基本单位,后面再跟本期发出和本期结转的数量与成本。
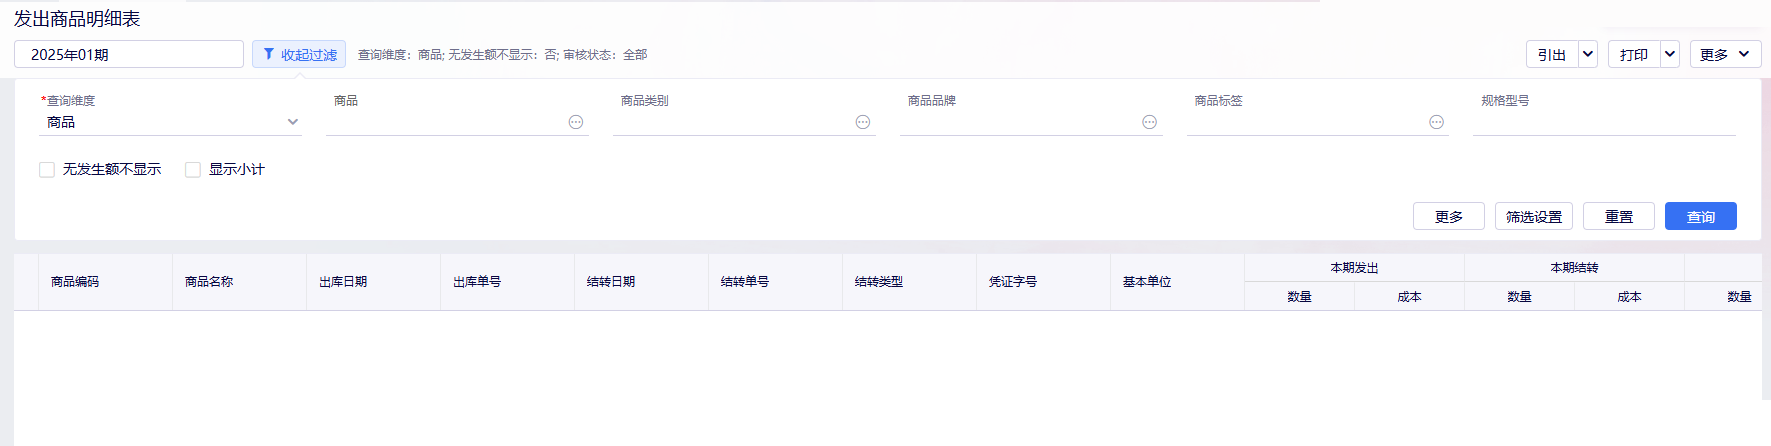
从列的结构能看出它是按"出库—结转"的配对关系展开的:同一张出库单还没开票,结转日期、结转单号、凭证字号就是空的;开了票,才会出现结转单号、结转类型和对应的凭证字号。所以查到某个商品期末余额异常,直接从汇总表下到明细表,看哪几张出库单的结转列还空着,问题就定位到了具体单据,再往下追客户和发票,链条是完整的。
容易混淆的是三件事的边界:发出商品报表回答"成本挂在哪、挂了多久";存货核算回答"出库成本算得对不对";销售发票确认回答"收入什么时候确认"。前一步错了,报表一定失真;反过来,报表对不齐时,通常要回到出库成本去查,而不是在报表上改数字。
还有一点要说清楚:发出商品报表是查询分析工具,不会自动生成凭证。发出商品结转的凭证仍由业务单据生成凭证的配置决定,两者配合使用。指望报表替企业做账,是把工具当成了流程。
该功能适用于金蝶云·星辰 3.1 及以上版本的旗舰版,专业版、标准版没有这两张表。
已经在用旗舰版、并且存在跨期开票业务的滁州金蝶客户,建议先按上期期末数跑一遍汇总表,把历史差额一次性找出来,再定月度核对的节奏;天长金蝶的客户如果开票集中在月末,可以把查询固定到结账前一天,作为结账前的必查项,比事后补账省力得多。这也是安徽企业数字化推进里最容易被忽略的一环——工具上了,核对动作没跟上,数据照样对不齐。
一是有出库就以为要确认收入,把发出商品直接做成销售成本,当期利润被虚减;二是查不到数据就判断功能没生效,实际是勾了"无发生额不显示",或者审核状态选得太窄;三是把汇总表的期末余额当存货余额用,两者口径不同,期末余额只包含已出库未结转的那一部分。
提前把这三点跟业务和财务说清楚,一张报表才能真正落到月度结账的动作里,而不是变成又一个没人看的数字页。
请填写您的需求,我们将尽快与您联系